Domain blasgeräte.de kaufen?
Wir ziehen mit dem Projekt
blasgeräte.de um.
Sind Sie am Kauf der Domain
blasgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blasgeräte.de kaufen?
Wo finde ich die Fahrzeug Identifizierungsnummer im Fahrzeugschein?
Die Fahrzeug Identifizierungsnummer (FIN) im Fahrzeugschein befindet sich normalerweise unter dem Punkt E, in der Nähe der Angaben zum Fahrzeugtyp und der Fahrzeugklasse. Sie besteht aus 17 Zeichen und dient zur eindeutigen Identifizierung eines Fahrzeugs. Die FIN ist wichtig für die Identifizierung und Registrierung von Fahrzeugen und wird auch bei Diebstahl oder Unfällen benötigt. Es ist ratsam, die FIN im Fahrzeugschein regelmäßig zu überprüfen, um sicherzustellen, dass sie mit der tatsächlichen FIN des Fahrzeugs übereinstimmt. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **

Ähnliche Suchbegriffe für Umsatzsteuer-Identifizierungsnummer
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifizierungsnummer:
-
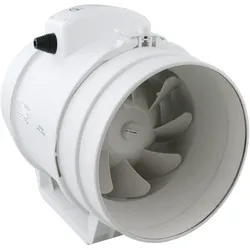
Rohrventilator Rohrlüfter Ventilator Kanallüfter ø100mm Gebläse Einschub aRil 01-152Belüftung Kanal Ventilator aRil 198m3 23W 100-210 AirRoxy Kanal Ventilator aRil 198m3 23W 100-210 AirRoxy Luftzufuhr 198m3/h Geräuschpegel 56 dB(A) 1m Betriebsspannung 230/50 V/Hz Leistung 23W Motordrehungen Drh./Min. 2300/1700 Stromaufnahme 0,18/0,10A Max. Betriebstemperatur 35°C Wärmedämmungsklasse 1 Schutzart IPx2 Farbe weiß Abmessung A - 258mm B - 99mm C - 216mm D - 178mm E - 80mm F - 60mm Gewicht 2,6kg Hersteller AirRoxy Typ aRil Artikel-Nr. 01-152 EAN 590276716001867,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rohrventilator Rohrlüfter Ventilator Kanallüfter ø125mm Gebläse Einschub aRil 01-153Rohrventilator ø125mm 300m3/h 24W 57dB(A) aRil 125-360 Kanalventilator Kanallüfter Einschub Rohr Lüfter Kanal Ventilator aRil ø125mm 300m3/h 24W 125-360 AirRoxy Luftzufuhr 300m3/h Geräuschpegel 57 dB(A) 1m Betriebsspannung 230/50 V/Hz Leistung 24W Motordrehungen Drh./Min. 2300/1700 Stromaufnahme 0,18/0,10A Max. Betriebstemperatur 35°C Wärmedämmungsklasse 1 Schutzart IPx2 Farbe weiß Abmessung A - 258mm B - 123mm C - 216mm D - 178mm E - 80mm F - 60mm Gewicht 2,1kg Hersteller AirRoxy Typ aRil Artikel-Nr. 01-153 EAN 590276716002571,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
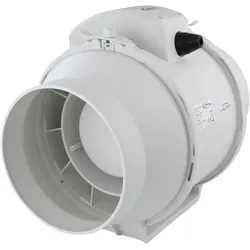
Rohrventilator Rohrlüfter Ventilator Kanallüfter ø150mm Gebläse Einschub aRil 01-154Rohrventilator mit 2Stufen 150mm 432m3/h 40W IPx2 Rohrlüfter Kanallüfter Zwischenbau Einschubventilator Kanalventilator Einschublüfter Kanal Ventilator-Lüfter Wandventilator Abluft Abzug 01-154 AirRoxy Rohrventilator aRril ø150mm 432m3/h 2 Stufen AirRoxy Anwendung öffentliche Gebäude (Geschäfte, Restaurants und Bars), Sanitär- und Wohnräumen und gewerblichen Räumen (Hallen, Lager, Werkstätten, Garagen) Luftzufuhr 432 m3/h Geräuschpegel 63 dB(A) 1m Betriebsspannung 230-250V Frequenz 50Hz Motordrehzahl 2700/2000 Drehzahl pro Minute Leistung 40W max. Nennstrom 0,36/0,27 A max. Arbeitstemperatur 35°C Schutzart IPx2 Schutzklasse I Ausstattung einphasiger Asynchron-Asynchronmotor, angepasst für Dauerbetrieb, Radialturbine und Gehäuse aus Kunststoff Farbe weiß Material Gehäuse Polyamid Material Lüfterrad Polyamid Montageart -direkt an der Wand (Kanalabschnitt) mit einem Durchmesser von ø150mm -in Lüftungskanälen mit einem Durchmesser von ø150mm Abmessung A - 304 mm B - 148 mm C - 248 mm D - 204 mm E - 93 mm F - 60 mm Gewicht 4,2 kg Norm-Referenzen / Zulassungen CE, EAC Hersteller AirRoxy Typ aRril Artikel-Nr. 01-15498,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rohrventilator Rohrlüfter Ventilator Kanallüfter ø200mm Gebläse Einschub aRil 01-156Rohrventilator mit 3Stufen 200mm 870m3/h 105W IPx2 Rohrlüfter Kanallüfter Zwischenbau Einschubventilator Kanalventilator Einschublüfter Kanal Ventilator-Lüfter Wandventilator Abluft Abzug 01-156 AirRoxy Rohrventilator aRril ø200mm 870m3/h 3Stufen AirRoxy Anwendung öffentliche Gebäude (Geschäfte, Restaurants und Bars), Sanitär- und Wohnräumen und gewerblichen Räumen (Hallen, Lager, Werkstätten, Garagen) Luftzufuhr 870 m3/h Geräuschpegel 68 dB(A) 1m Betriebsspannung 230V Frequenz 50Hz Motordrehzahl 2700/2000/1800 Drehzahl pro Minute Leistung 105W max. Nennstrom 0,34/0,27/0,24A max. Arbeitstemperatur 40°C Schutzart IPx2 Schutzklasse I Ausstattung einphasiger Asynchron-Asynchronmotor, angepasst für Dauerbetrieb, Radialturbine und Gehäuse aus Kunststoff Farbe weiß Material Gehäuse Polyamid Material Lüfterrad Polyamid Montageart -direkt an der Wand (Kanalabschnitt) mit einem Durchmesser von ø200mm -in Lüftungskanälen mit einem Durchmesser von ø200mm Abmessung A - 305 mm B - 196 mm C - 275 mm D - 210 mm E - 114 mm F - 85 mm Gewicht 5,6 kg Norm-Referenzen / Zulassungen CE, EAC Hersteller AirRoxy Typ aRril Artikel-Nr. 01-156 EAN 5902767160056153,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **


Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifizierungsnummer:
-
3M Gebläse-Druckluft-Atemschutzgerät 0230551P Zubehör Versaflo (7000042672)Einleitung Das 3M Gebläse-Druckluft-Atemschutzgerät 0230551P ist ein Zubehörteil für das Versaflo-System und dient dem Schutz vor Schadstoffen in der Luft. Eigenschaften • Ersatzfilter für 3M™ Versaflo™ Druckluftregler V-500 \n• Inklusive Dichtungsring für sichere Abdichtung \n• Speziell entwickelt als Zubehör für Gebläse-Druckluft-Atemschutzgeräte \n• Kompatibel mit dem Versaflo-System für zuverlässigen Atemschutz Lieferumfang • 1 x Ersatzfilter 0230551P \n• 1 x Dichtungsring (7000042672)265,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rohrventilator Rohrlüfter Ventilator Kanallüfter ø100mm Gebläse Einschub aRil 01-152Belüftung Kanal Ventilator aRil 198m3 23W 100-210 AirRoxy Kanal Ventilator aRil 198m3 23W 100-210 AirRoxy Luftzufuhr 198m3/h Geräuschpegel 56 dB(A) 1m Betriebsspannung 230/50 V/Hz Leistung 23W Motordrehungen Drh./Min. 2300/1700 Stromaufnahme 0,18/0,10A Max. Betriebstemperatur 35°C Wärmedämmungsklasse 1 Schutzart IPx2 Farbe weiß Abmessung A - 258mm B - 99mm C - 216mm D - 178mm E - 80mm F - 60mm Gewicht 2,6kg Hersteller AirRoxy Typ aRil Artikel-Nr. 01-152 EAN 590276716001867,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rohrventilator Rohrlüfter Ventilator Kanallüfter ø125mm Gebläse Einschub aRil 01-153Rohrventilator ø125mm 300m3/h 24W 57dB(A) aRil 125-360 Kanalventilator Kanallüfter Einschub Rohr Lüfter Kanal Ventilator aRil ø125mm 300m3/h 24W 125-360 AirRoxy Luftzufuhr 300m3/h Geräuschpegel 57 dB(A) 1m Betriebsspannung 230/50 V/Hz Leistung 24W Motordrehungen Drh./Min. 2300/1700 Stromaufnahme 0,18/0,10A Max. Betriebstemperatur 35°C Wärmedämmungsklasse 1 Schutzart IPx2 Farbe weiß Abmessung A - 258mm B - 123mm C - 216mm D - 178mm E - 80mm F - 60mm Gewicht 2,1kg Hersteller AirRoxy Typ aRil Artikel-Nr. 01-153 EAN 590276716002571,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wo finde ich die Fahrzeug Identifizierungsnummer im Fahrzeugschein?
Die Fahrzeug Identifizierungsnummer (FIN) im Fahrzeugschein befindet sich normalerweise unter dem Punkt E, in der Nähe der Angaben zum Fahrzeugtyp und der Fahrzeugklasse. Sie besteht aus 17 Zeichen und dient zur eindeutigen Identifizierung eines Fahrzeugs. Die FIN ist wichtig für die Identifizierung und Registrierung von Fahrzeugen und wird auch bei Diebstahl oder Unfällen benötigt. Es ist ratsam, die FIN im Fahrzeugschein regelmäßig zu überprüfen, um sicherzustellen, dass sie mit der tatsächlichen FIN des Fahrzeugs übereinstimmt. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Identifizierungsnummer
-
Rohrventilator Rohrlüfter Ventilator Kanallüfter ø150mm Gebläse Einschub aRil 01-154Rohrventilator mit 2Stufen 150mm 432m3/h 40W IPx2 Rohrlüfter Kanallüfter Zwischenbau Einschubventilator Kanalventilator Einschublüfter Kanal Ventilator-Lüfter Wandventilator Abluft Abzug 01-154 AirRoxy Rohrventilator aRril ø150mm 432m3/h 2 Stufen AirRoxy Anwendung öffentliche Gebäude (Geschäfte, Restaurants und Bars), Sanitär- und Wohnräumen und gewerblichen Räumen (Hallen, Lager, Werkstätten, Garagen) Luftzufuhr 432 m3/h Geräuschpegel 63 dB(A) 1m Betriebsspannung 230-250V Frequenz 50Hz Motordrehzahl 2700/2000 Drehzahl pro Minute Leistung 40W max. Nennstrom 0,36/0,27 A max. Arbeitstemperatur 35°C Schutzart IPx2 Schutzklasse I Ausstattung einphasiger Asynchron-Asynchronmotor, angepasst für Dauerbetrieb, Radialturbine und Gehäuse aus Kunststoff Farbe weiß Material Gehäuse Polyamid Material Lüfterrad Polyamid Montageart -direkt an der Wand (Kanalabschnitt) mit einem Durchmesser von ø150mm -in Lüftungskanälen mit einem Durchmesser von ø150mm Abmessung A - 304 mm B - 148 mm C - 248 mm D - 204 mm E - 93 mm F - 60 mm Gewicht 4,2 kg Norm-Referenzen / Zulassungen CE, EAC Hersteller AirRoxy Typ aRril Artikel-Nr. 01-15498,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rohrventilator Rohrlüfter Ventilator Kanallüfter ø200mm Gebläse Einschub aRil 01-156Rohrventilator mit 3Stufen 200mm 870m3/h 105W IPx2 Rohrlüfter Kanallüfter Zwischenbau Einschubventilator Kanalventilator Einschublüfter Kanal Ventilator-Lüfter Wandventilator Abluft Abzug 01-156 AirRoxy Rohrventilator aRril ø200mm 870m3/h 3Stufen AirRoxy Anwendung öffentliche Gebäude (Geschäfte, Restaurants und Bars), Sanitär- und Wohnräumen und gewerblichen Räumen (Hallen, Lager, Werkstätten, Garagen) Luftzufuhr 870 m3/h Geräuschpegel 68 dB(A) 1m Betriebsspannung 230V Frequenz 50Hz Motordrehzahl 2700/2000/1800 Drehzahl pro Minute Leistung 105W max. Nennstrom 0,34/0,27/0,24A max. Arbeitstemperatur 40°C Schutzart IPx2 Schutzklasse I Ausstattung einphasiger Asynchron-Asynchronmotor, angepasst für Dauerbetrieb, Radialturbine und Gehäuse aus Kunststoff Farbe weiß Material Gehäuse Polyamid Material Lüfterrad Polyamid Montageart -direkt an der Wand (Kanalabschnitt) mit einem Durchmesser von ø200mm -in Lüftungskanälen mit einem Durchmesser von ø200mm Abmessung A - 305 mm B - 196 mm C - 275 mm D - 210 mm E - 114 mm F - 85 mm Gewicht 5,6 kg Norm-Referenzen / Zulassungen CE, EAC Hersteller AirRoxy Typ aRril Artikel-Nr. 01-156 EAN 5902767160056153,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.